 物件検索トップへ
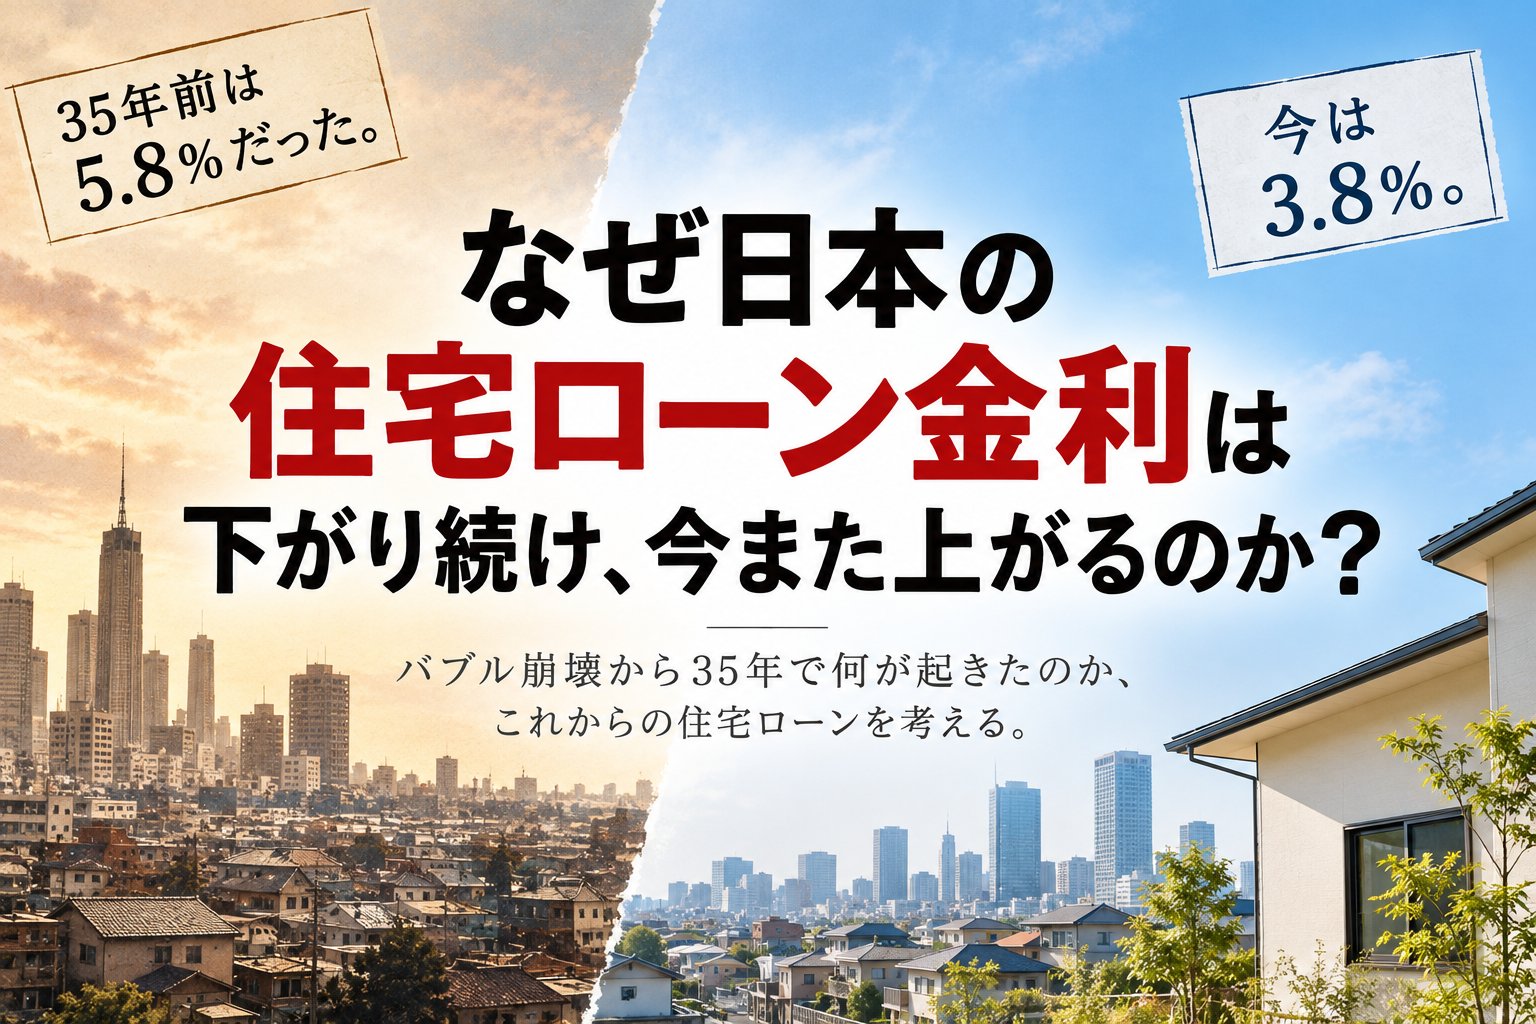
|35年前、住宅ローン金利は約6%もあった
前回はバブル経済がなぜ起きて、なぜ崩壊したのかについて書きました。
今回は、その後の日本の金利についてお話ししたいと思います。
今から35年前、1991年。
当時の住宅金融公庫の金利は、年間平均で約5.8%でした。
住宅金融公庫というのは、現在のフラット35につながる、公的な住宅融資を行っていた機関です。
ちなみに、当時の民間銀行の住宅ローン金利は、さらに高い時期もありました。
今では考えられないような金利ですよね。
その後、バブルが崩壊して日本の景気は悪くなっていきます。
企業の業績が悪くなり、給料もなかなか上がらない。
そんな状況を改善するため、日本銀行は金利を下げていきました。
金利が安くなれば、企業も個人もお金を借りやすくなります。
お金を借りて設備投資をしたり、住宅を購入したりする人が増えれば、景気が良くなるのではないか。
そんな考え方です。
実際に住宅ローンの金利も大きく下がっていきました。
1991年には約5.8%だった住宅金融公庫の金利が、2001年頃には2%台後半に。
2006年頃には一時3%台後半となりましたが、その後は再び低下していきます。
そして2016年、日本はマイナス金利政策という、少し変わった政策を始めます。
簡単に言えば、日本銀行に預ける銀行のお金の一部にマイナスの金利をつけるという仕組みです。
銀行がお金をため込むのではなく、企業や個人への融資などに回しやすくする狙いがありました。
この頃には、フラット35の金利も一時1%を下回るほどの低水準になりました。
35年前は約6%だった金利が、ここまで下がったわけです。
ところが2024年、日本銀行はマイナス金利政策を終了しました。
そして現在、再び金利が上がる時代に入っています。
ここで少し考えてみたいことがあります。
金利が上がっている今が異常なのか。それとも、これまでの低金利が特別だったのか。
歴史を振り返ると、少し見方が変わってきます。
|金利が上がる今、変動金利と固定金利のどちらが怖い?
最近、物価が上がっていると感じることが多くなりました。
食品やガソリン、電気代、そして住宅の建築費もそうです。
物価が上がる理由はさまざまですが、景気や賃金の動きも見ながら、日本銀行は金利を引き上げてきました。
2026年10月現在、日本銀行の政策金利は1.25%程度です。
では、住宅ローンはどうでしょうか。
現在でも、変動金利は固定金利と比べて低い商品が多くあります。
ただし、変動金利は将来上がる可能性があります。
一方、全期間固定金利は、借りる時点で金利が決まり、原則として返済が終わるまで変わりません。
どちらが得なのか、気になりますよね。
例えば3,500万円を35年間借りた場合。
金利が年1%なら、毎月の返済額は約9万9,000円。
年2%なら、約11万6,000円。
年3%なら、約13万5,000円です。
※35年間同じ金利が続くと仮定した元利均等返済・ボーナス返済なしの試算です。
年1%と年3%では、毎月約3万6,000円の差になります。
これだけ違えば、誰でも金利が低い方を選びたくなると思います。
ただ、変動金利で借りた場合、今の金利が35年間続く保証はありません。
反対に、固定金利を選んだ後も変動金利が低いままだったら、結果的に固定金利の方が多くの利息を払うことになるかもしれません。
つまり、どちらにもメリットとデメリットがあります。
私自身、変動金利が危険だからやめた方がいいとは思いません。
十分な貯蓄があり、金利が上がっても返済に余裕がある方なら、変動金利も一つの選択肢です。
一方、これから教育費が増えるご家庭や、毎月の返済額を一定にしておきたい方なら、固定金利にも魅力があります。
ここで気になるのは、「金利が一番安い住宅ローン」と「自分たちに一番合っている住宅ローン」は、本当に同じなのか? ということです。
|あえて金利が高い住宅ローンを選ぶ人がいる理由
現在、フラット35という住宅ローンがあります。
2026年10月の代表的な金利は年3.83%です。
変動金利と比べると、かなり高く感じると思います。
私も金利の数字だけを見れば、安い方が魅力的に感じます。
ただ、フラット35には大きな特徴があります。
それは、最長35年間、金利が変わらないということです。
少し考え方を変えてみます。
例えば、火災保険や自動車保険。
何も起きなければ、支払った保険料がもったいなかったと思うこともあるかもしれません。
それでも多くの方が保険に入るのは、万が一のときに備えるためですよね。
住宅ローンも、少し似た考え方ができると思います。
もちろんフラット35は保険ではありません。
ただ、将来の金利上昇に備えて、あえて高い金利を選ぶ。
そんな選択もあるということです。
さらに、フラット35には子育て世帯や住宅性能などの条件によって、一定期間金利が引き下げられる制度もあります。
例えば、条件を満たして4ポイントの引下げを受けられる場合、2026年10月の代表的な金利では、当初5年間が年2.83%、6年目以降が年3.83%となります。
こうした制度まで考えると、単純に表示されている金利だけで判断するのも少し違う気がします。
とはいえ、すべての方にフラット35が向いているわけではありません。
変動金利の方が結果的に得になることも十分考えられます。
私が今回お伝えしたいのは、固定金利が良いとか、変動金利が悪いという話ではありません。
住宅ローンは35年間という長い付き合いになります。
その間には、お子様の成長、教育費、転職、老後の準備など、いろいろなことがあります。
金利が0.1%安いことも大切ですが、家を買った後の生活にどれだけ余裕があるかも、同じくらい考えてほしいと思います。
そして、もう一つ。
銀行が貸してくれる金額と、自分たちが無理なく返せる金額は必ずしも同じではありません。
ここを間違えてしまうことの方が、私は怖いと思っています。
家を購入することが目的になってしまい、その後の生活が苦しくなっては意味がありません。
せっかく家を建てるなら、旅行にも行きたいですし、趣味も楽しみたい。家族との時間も大切にしたいですよね。
住宅ローンは、その生活を支えるためのものだと思います。
金利が安いから得なのか。それとも、将来の安心を優先するのか。
答えは、ご家庭によって違います。
35年前の金利は約6%。
その後1%前後まで下がり、今また上がり始めています。
この先、金利がどう動くかを正確に予測することはできません。
だからこそ、今の金利だけを見るのではなく、少し先の暮らしまで考えて住宅ローンを選んでいただきたいと思います。
そして、最後にもう一つ気になることがあります。
金利が上がっている今、家を買わずに待つ方が得なのでしょうか?
実は、ここにも意外な落とし穴があるかもしれません。
次回は「金利が下がるまで家を買わない方がいいのか?」について考えてみたいと思います。
愛岐木材住建株式会社/運命の不動産
※本記事は2026年10月時点の情報をもとに作成しています。住宅ローン金利や融資条件、金利引下げ制度は変更される場合があります。フラット35の金利は融資率9割以下、返済期間21〜35年、新機構団信付きの最頻金利を使用しています。